交易系統
把想法寫成可重複的規則,再檢驗它能否經得起真實市場。
交易系統
委託單有效期限(TIF)詳解:ROD、IOC 與 FOK 到底怎麼選?
掛出去未成交的單子能保留多久?深入解析當日有效(Day/ROD)、取消前有效(GTC)、立即成交否則取消(IOC)與全部成交否則取消(FOK)的運作機制與實戰應用。
交易系統
新手實用的交易日誌範本:到底該記哪些欄位,才能真正抓出盲點?
多數人的交易日誌寫不到兩週就放棄,不是淪為抒發心情的日記,就是搞成塞滿幾十個參數的複雜試算表。一套精簡清晰的五大欄位範本,帶你掌握進場前、持倉中與離場後的關鍵數據。
交易系統
如何替交易日誌打標籤?三步抓出反覆賠錢的習慣盲點
每筆交易寫上幾百字心得,只會讓日後覆盤淪為疲勞轟炸。學會建立一套涵蓋型態、環境、執行缺失與心理狀態的四分類極簡標籤系統,讓重複出現的虧損行為無所遁形。
交易系統
歷史回測 vs 模擬交易:差別到底在哪裡?為何兩者缺一不可?
回測是向後驗證歷史走勢,模擬交易是向前在真實時間流速中操作。兩者檢驗的是交易系統中截然不同的環節:一個驗證策略勝率,一個磨練執行意志。
交易系統
如何建立標準的回測工作表?8 個必備欄位杜絕自我欺騙
許多投資人的歷史回測只是走馬看花看圖,最後得出虛假的勝率幻覺。一份嚴謹的手工回測工作表該包含哪 8 個核心欄位?如何正確扣除手續費摩擦並計算真實的淨 R 乘數?
交易系統
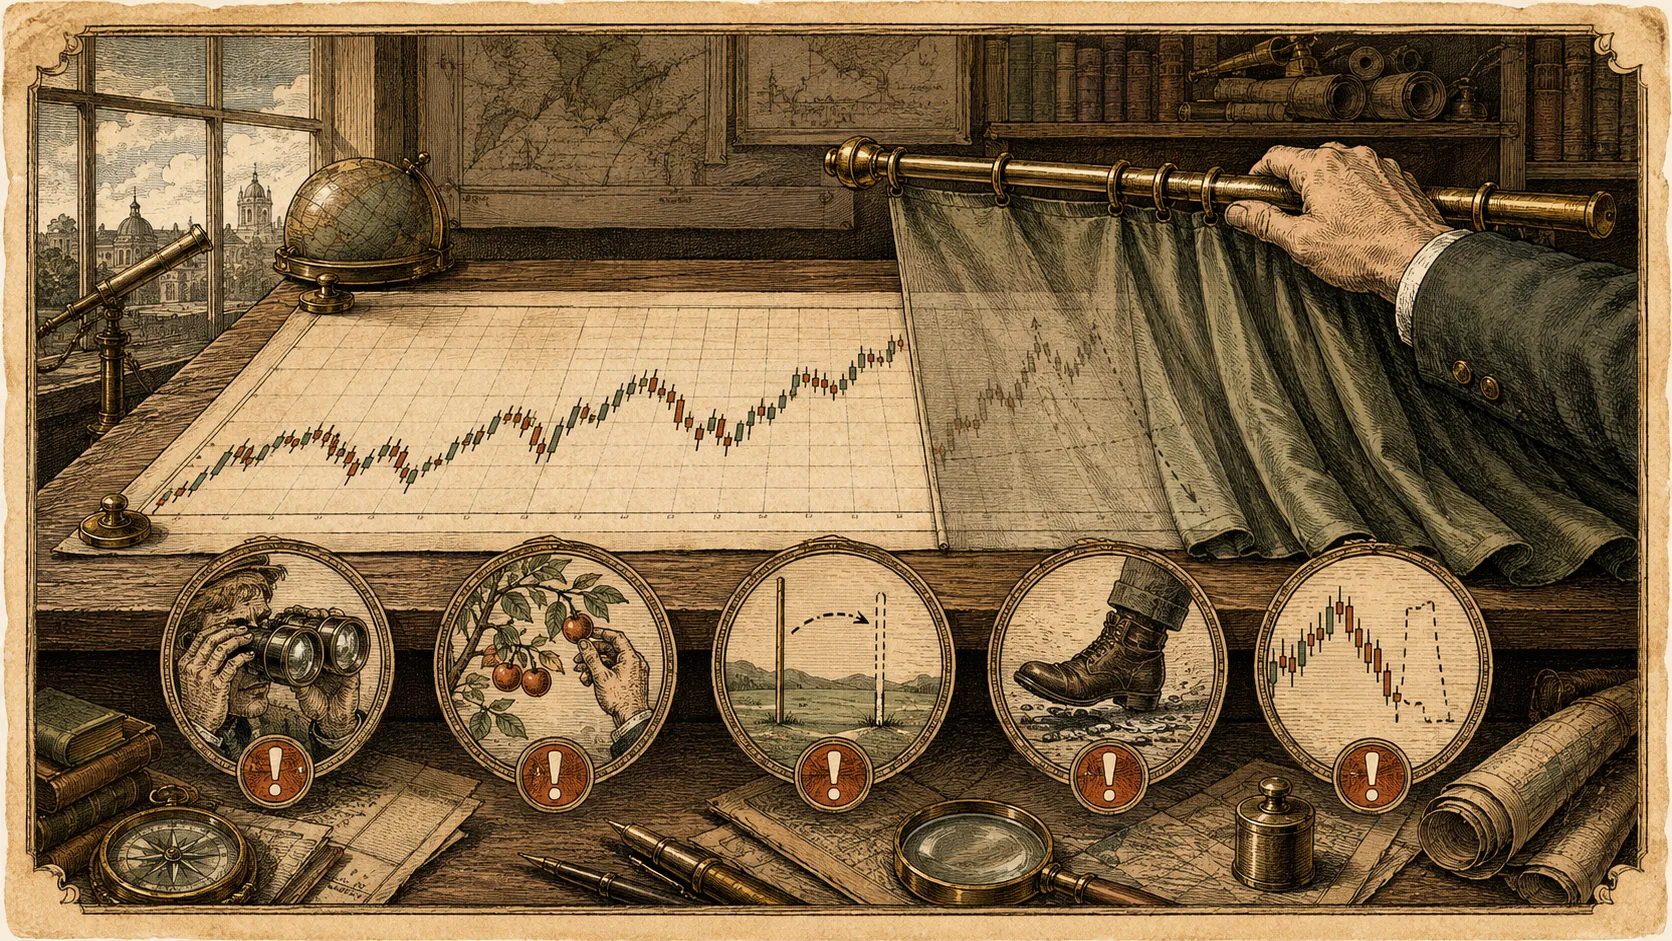
手動回測最容易犯的 5 個錯誤:為何回測大賺,實盤卻慘賠?
手動回測聽起來嚴謹扎實,但大腦極度擅長在歷史線圖前自我欺騙。拆解投資人手動回測時最常踩的五大陷阱:偷看後續、邊測邊改規則、只挑漂亮行情,學會防作弊的真實測試機制。
交易系統
OHLCV 與 Tick 資料有何不同?程式交易回測該如何挑選資料規格
深入比較壓縮的 OHLCV K 線資料與微秒級逐筆成交 Tick 資料。搞懂兩者的儲存負擔、K 棒內價格路徑盲點與策略回測精準度。
交易系統
REST API 與 WebSocket 行情資料對決:程式交易該如何選擇串接架構
全面解析一問一答的 REST API 與全雙工持續連線的 WebSocket 行情串流。了解輪詢延遲、流量頻寬上限與斷線自動重連的實務要點。
交易系統
還原收盤價與原始收盤價有何差別?選錯資料將使策略回測徹底失真
深入解構配股配息、現金股利與股票分割對歷史收盤價的影響。認識還原權息(Adjusted Close)與未還原市價的實務差異,防止回測指標破功。
交易系統
如何讓模擬交易真正具備實戰價值?擬真練習必須遵守的 6 大鐵律
用 100 萬美元虛擬資金隨性重壓只會養成致命壞習慣。學習如何建構擬真模擬環境:按真實本金設定、嚴格 1% 部位風控、扣除真實滑價摩擦與封鎖重置按鈕。
交易系統
模擬交易最致命的 5 大盲點:為何虛擬單神人一進實盤就迅速陣亡
為何許多人在模擬盤中日進斗金,真正投入實盤後卻在幾週內斷頭畢業?深入剖析上帝模式過度自信、依賴重設按鈕與忽略交易稅費等 5 大新手陷阱。