部落格
面向初學者的市場機制、風險與交易習慣文章。
交易系統
OHLCV 與 Tick 資料有何不同?程式交易回測該如何挑選資料規格
深入比較壓縮的 OHLCV K 線資料與微秒級逐筆成交 Tick 資料。搞懂兩者的儲存負擔、K 棒內價格路徑盲點與策略回測精準度。
交易系統
REST API 與 WebSocket 行情資料對決:程式交易該如何選擇串接架構
全面解析一問一答的 REST API 與全雙工持續連線的 WebSocket 行情串流。了解輪詢延遲、流量頻寬上限與斷線自動重連的實務要點。
交易系統
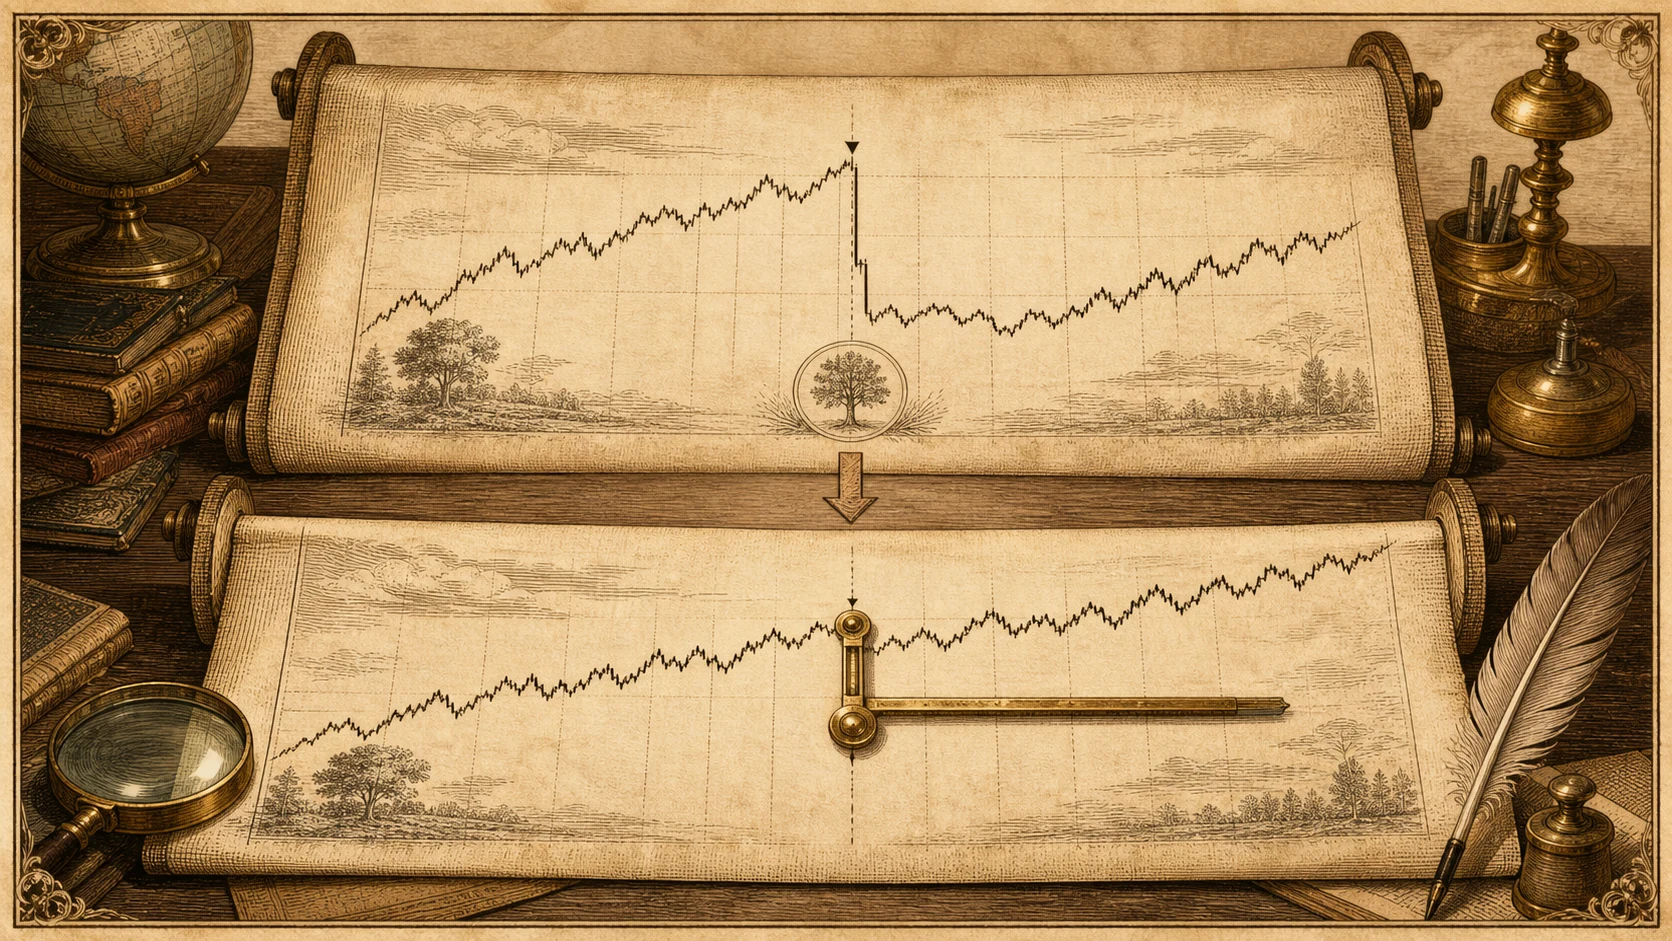
還原收盤價與原始收盤價有何差別?選錯資料將使策略回測徹底失真
深入解構配股配息、現金股利與股票分割對歷史收盤價的影響。認識還原權息(Adjusted Close)與未還原市價的實務差異,防止回測指標破功。
交易系統
如何讓模擬交易真正具備實戰價值?擬真練習必須遵守的 6 大鐵律
用 100 萬美元虛擬資金隨性重壓只會養成致命壞習慣。學習如何建構擬真模擬環境:按真實本金設定、嚴格 1% 部位風控、扣除真實滑價摩擦與封鎖重置按鈕。
交易系統
模擬交易最致命的 5 大盲點:為何虛擬單神人一進實盤就迅速陣亡
為何許多人在模擬盤中日進斗金,真正投入實盤後卻在幾週內斷頭畢業?深入剖析上帝模式過度自信、依賴重設按鈕與忽略交易稅費等 5 大新手陷阱。