
我们的判断
本周预期区间 · 美元/盎司
下行风险后续仍有加息
上行潜力美联储暗示暂停
最大催化剂美联储利率决议 · 北京时间 9月17日凌晨
近期行情回顾
9月14日至15日的国际金价一度跌破 $4,300;这是近期行情回顾,不是当前报价。当前价回到约 $4,330 后,观察重点已转为能否站稳这一位置。
此前的回落由更高的加息预期、强于预期的就业数据、油价带来的通胀担忧,以及超过 5.04% 的 10 年期美债收益率共同推动;美元指数(DXY)也在约 99.6。8 月的强势动能已被这轮重定价削弱,市场等待利率路径给出下一条线索。
近期行情回顾
此前的国际与人民币金价读数
以下为 9 月 14 日至 15 日的历史读数,不与顶部市场快照混用。
| 口径 | 最新价 | 变动 |
|---|---|---|
| 伦敦现货黄金(9/15) | $4,290.225/oz | 日内跌 0.18% |
| 伦敦现货黄金(9/14 收盘) | $4,298.46/oz | -1.13%,失守 $4,300 |
| 上金所 Au99.99(9/15 收盘) | 928.17 元/克 | — |
黄金机制图
本周是什么在驱动黄金?
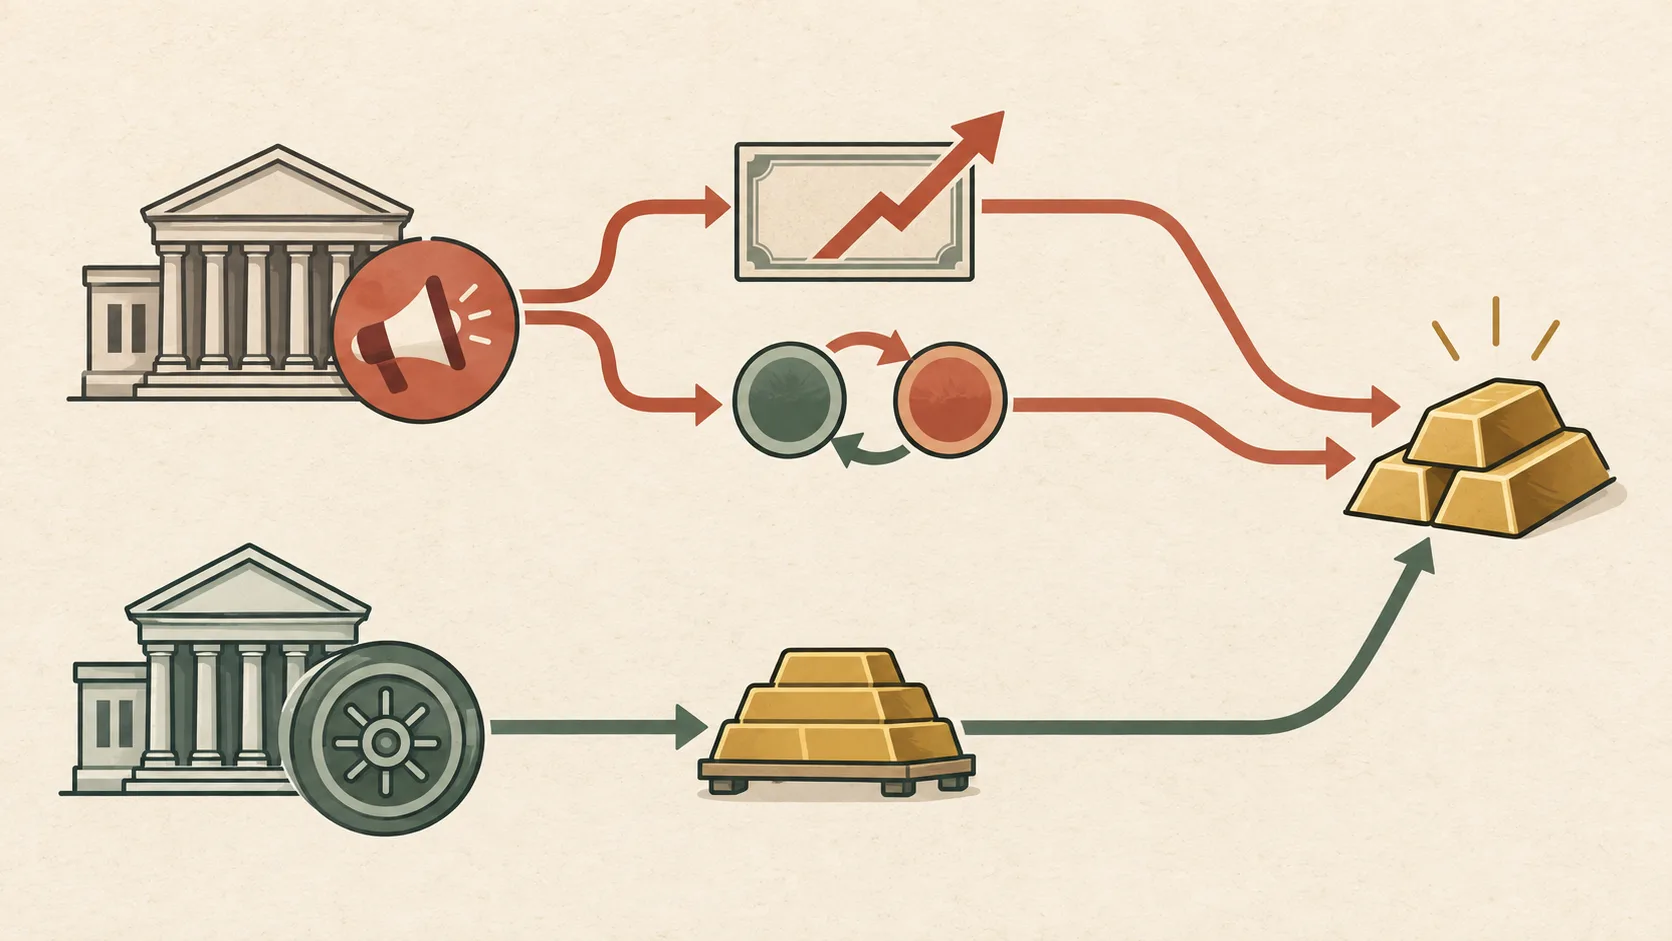
长期买盘支撑黄金,下一笔交易仍由短线因素定价。
结构性支撑
- 央行购金7月全球净购金 23 吨
- 全球 ETF 资金流入8月约 180亿美元
- 美元贬值交易弹性 2.8 倍
短期压力
- 10年期美债>5.04%
- 加息概率>92%
- DXY~99.6
短期逻辑很简单:收益率和美元目前占上风。更高的债券收益率抬升了持有黄金的机会成本,而美元走强会提高非美元买家的购金成本。
海通期货周松源的解释最直白:名义利率加息、通胀没有显著上行时,实际利率就会跟涨,金价因此承压。招商银行资金营运中心也指出,短期首先体现为持有黄金的机会成本上升,尚未形成基于美元信用风险的持续买盘。
但兴业证券刘郁提供了另一个视角:美元贬值交易在退居次要地位近 5 个月后重启,本轮金价涨幅约为美元跌幅的 2.8 倍,说明这条主线的定价尚未走到极端。短线被加息压住了,但中期仍有美元结构性走弱的空间。
美联储到黄金的决策树
下一步比这次加息更重要
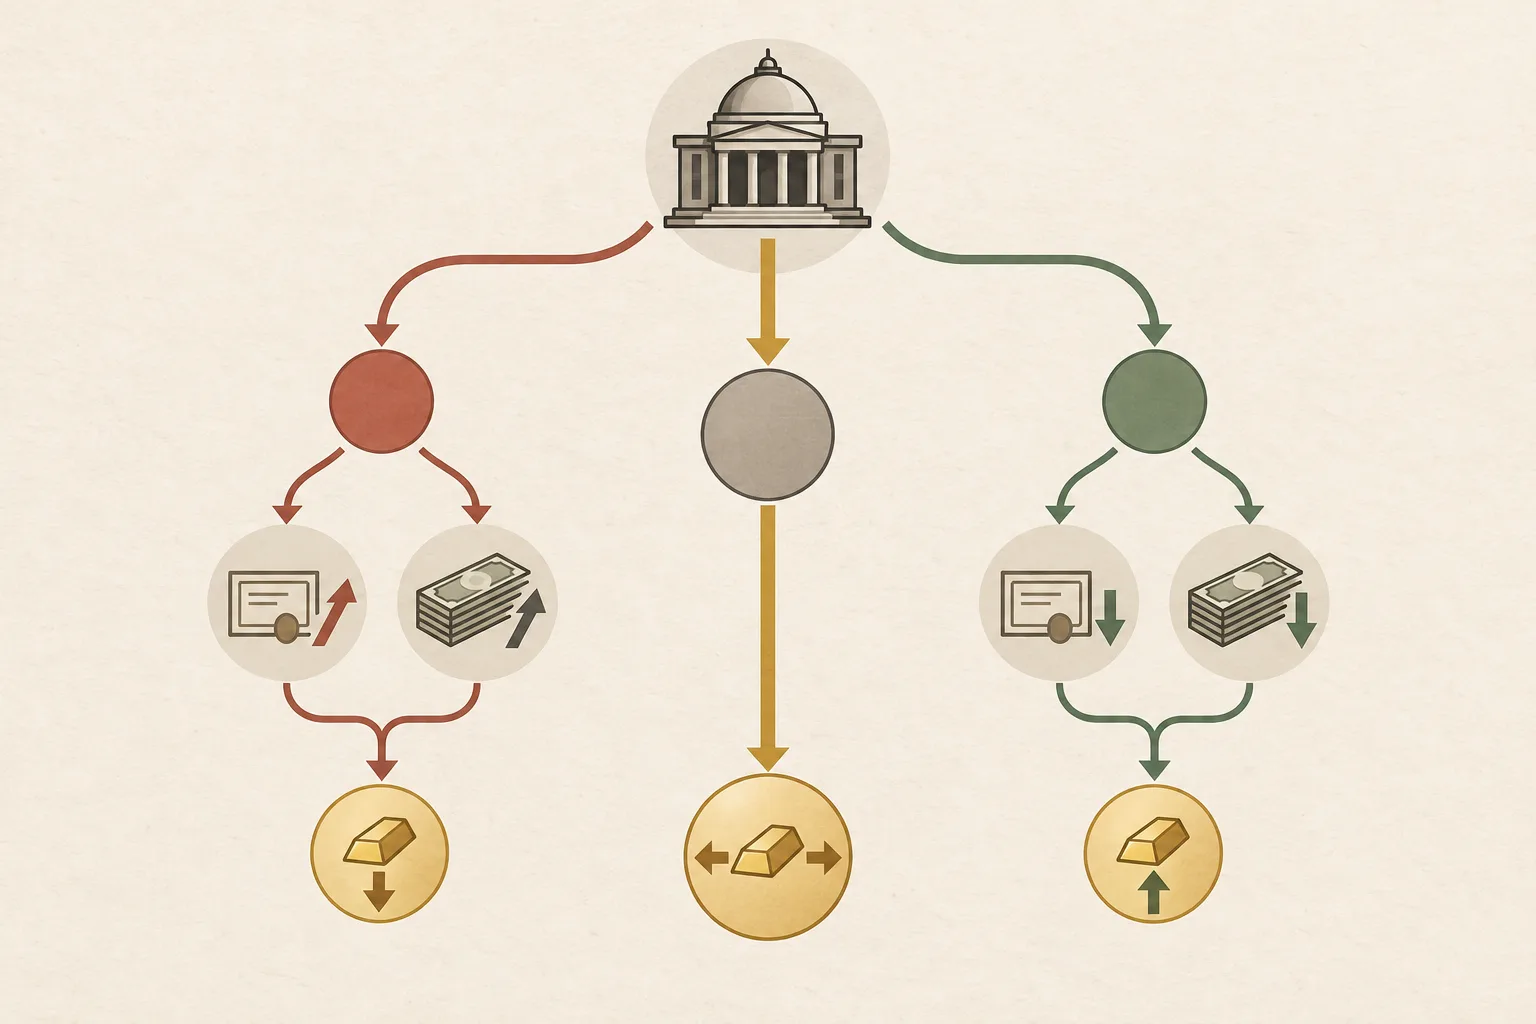
黄金反应的是意外,而不只是利率决议。
鹰派意外
- 点阵图后续加息
- 收益率↑
- 美元↑
加息 + 中性指引
- 25 个基点约 92% 已定价
- 指引中性
- 黄金区间震荡
暂停信号
- 收益率↓
- 美元↓
- 黄金↑
市场已为 25 个基点加息作好准备,因此黄金更在意的是点阵图和记者会如何改变未来利率路径,而不是决议本身。北京时间 9月17日 02:00 的决议与 02:30 的记者会,应当连在一起看。
假设投资者原先准备接受这次加息和之后两次加息。若美联储如期加息,却暗示之后可能只需再加一次,预期的利率路径就会下调:收益率可能回落,黄金也可能反弹。这种“预期差”才是市场在交易的内容。
后续月份只是验证这条路径:下一次会议与数据若把“还要加几次”的答案上调,黄金压力才会延续;若指引偏鸽、收益率和美元回落,金价才更容易向区间上沿修复。
学习机制
为什么高收益率会压制黄金
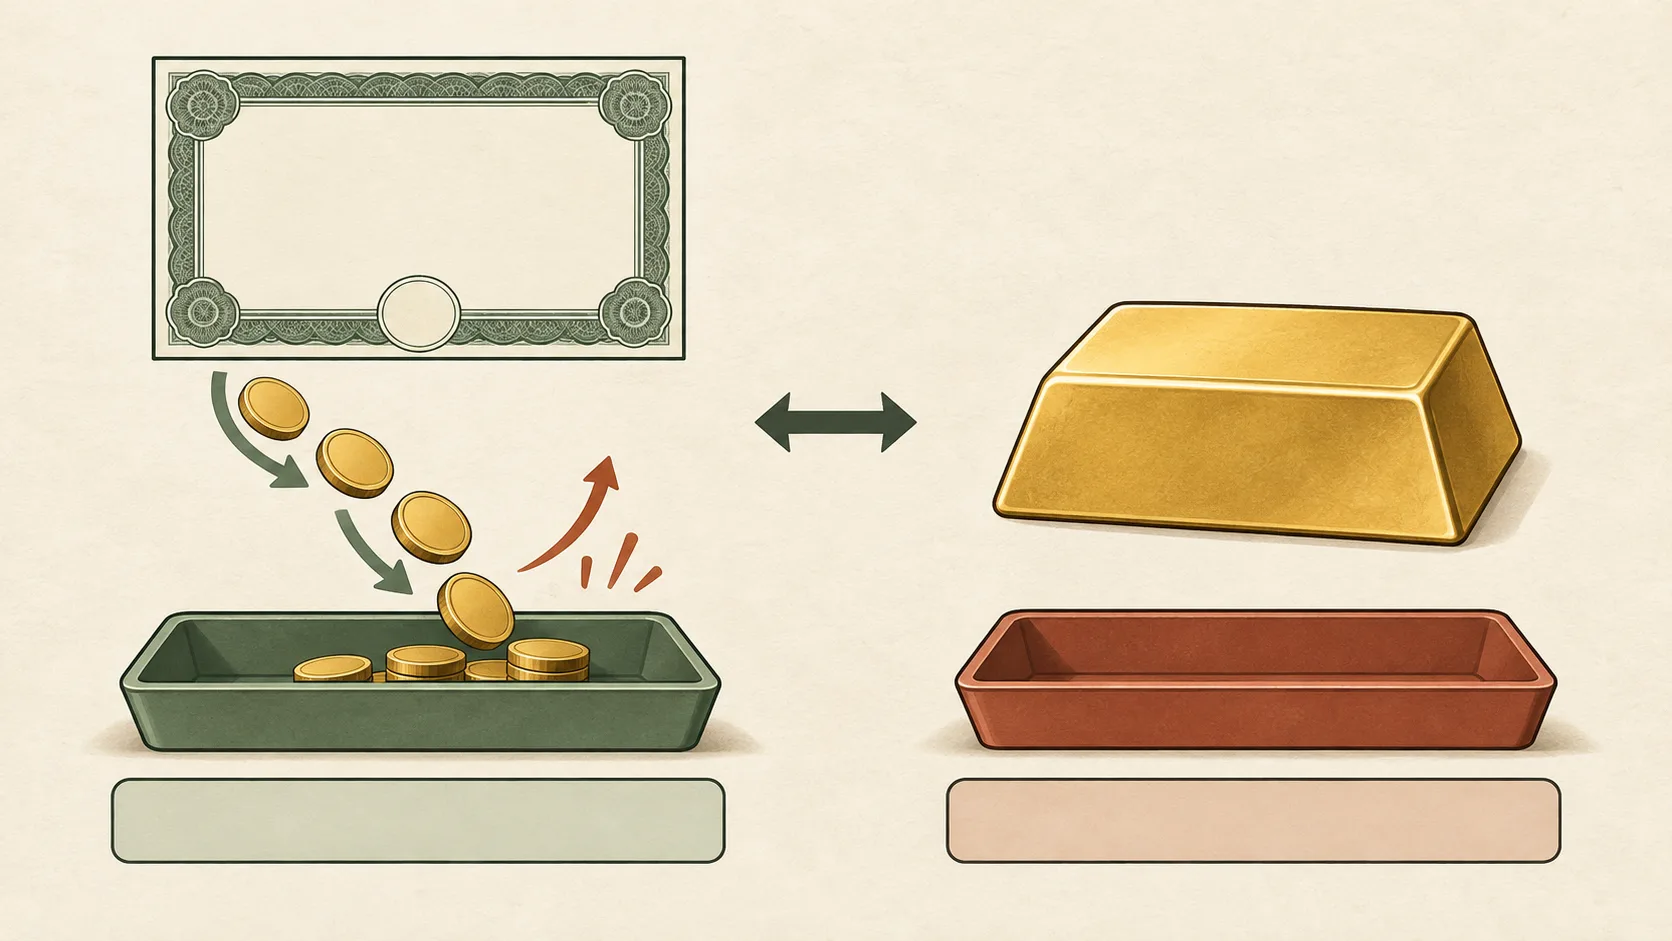
持有黄金的成本,也包括你在其他资产上放弃的收入。
黄金不产生固定利息。收益率上升时,定存和债券更有吸引力,持有黄金的机会成本随之上升。
例如,10,000 美元按 3% 年收益率一年产生 300 美元;按 5% 则产生 500 美元。多出的 200 美元,就是持有黄金的机会成本增加。
美元通过第二条路径发挥作用:美元走强会提高其他货币买家购买美元计价黄金的成本,从而压制新增需求。
| 假设本金 | 年收益率 | 一年后的利息 |
|---|---|---|
| $10,000 | 3% | $300 |
| $10,000 | 5% | $500 |
美元传导路径
- 美元走强
- 本币计价成本上升
- 需求承压
为什么短期偏弱、中期没有同步转空
短期偏弱的核心不是机构名单,而是付息资产的吸引力上升:加息预期抬高实际利率和持有黄金的机会成本,美元走强也会提高非美元买家的成本。ING 的 6 月观点也说明了这条传导链:更高收益率、更强美元和较弱 ETF 需求会构成近端压力;海通期货和招商银行则从实际利率与机会成本解释本周变化。
中期没有同步转空,原因是持续需求与短线资金处理的是不同时间尺度。UBS 仍把央行购金视为结构性支撑,兴业证券关注美元贬值交易尚未走到极端,中信建投则强调没有持续收紧信号时下行空间有限。这些是条件不同的观点,不是一个价格共识。
价格区间
MyTrade 区间与有目标价的机构预测
价格轴只展示明确给出数值目标的观点;定性判断保留在下方观点表中。
- ANZ12个月目标 $5,400;结构性看涨
- MyTrade Academy本周基准区间,震荡偏弱
查看机构观点详情
| 机构 | 核心判断 | 时间维度 |
|---|---|---|
| ING | 更高收益率、更强美元和较弱 ETF 需求构成近端压力,但央行需求等结构性支撑仍在。 | 6 月观点/中期背景 |
| 海通期货(周松源) | 名义利率加息 + 通胀不涨 → 实际利率跟涨 → 金价下行。 | 本周 |
| 招商银行 | 短期首先体现为机会成本上升,尚未形成基于美元信用风险的持续买盘。 | 本周 |
| UBS | 更高实际利率与强美元构成近端逆风,但不改变中长期配置逻辑;价格走弱可作为建立战略配置的机会。 | 中期至长期 |
| 兴业证券(刘郁) | 美元贬值交易重启,定价尚未极端;后续路径取决于美联储是否释放持续收紧信号。 | 中期 |
| 中信建投(王介超) | 市场已定价年内加息 1–2 次;若不释放持续加息信号,金价下行有限。 | 中长期 |
我们的基准情景
黄金本周在 $4,200–$4,500 区间交易,方向由美联储决议决定。区间下沿接近近期支撑区域;区间上沿接近 8 月底收盘水平,需要鸽派意外才可能触及。
我们预期美联储加息 25 个基点并保持看数据决定的说法。央行购金和 ETF 资金流入有助于限制跌幅,但 5% 以上的收益率形成天花板。这是 MyTrade Academy 的编辑判断,不是机构共识,也不是已观察到的交易区间。
什么会改变判断
人民币金价提示
上金所 Au99.99 报 928.17 元/克(9/15 收盘)。判断人民币金价时,要把国际金价(美元计价)和美元/人民币汇率分开看。
例如,美元金价下跌、同时美元兑人民币上涨时,汇率可以抵消一部分人民币金价跌幅;反过来,人民币升值时,同样的美元金价换算成人民币会更低。本周除了国际金价,也应观察 Au99.99 与美元/人民币的实际变动。DXY 反映美元对一篮子货币,并不能替代美元/人民币来解释人民币黄金的结果。
本周 · 北京时间
美国零售销售先于美联储决议公布;周四晚间初请失业金人数提供下一次就业检查。
美国零售销售(8月)
20:30 · 消费力道是否会强化或缓和会前展望?
美联储利率决议、SEP 与点阵图
02:00 · 关注后续加息的政策指引。沃什主席记者会
02:30 · 留意下一步政策路径的措辞。初请失业金人数
20:30 · 就业信号是否支持美联储的表述?
下一项重大事件10月14日 · 美国 CPI(9月)下一个可能改变美联储展望的通胀催化剂。
持续关注 · 央行储备数据: 中国人民银行按月披露。
来源
- Federal ReserveSeptember 2026 FOMC calendar
- FREDUnemployment Insurance Weekly Claims Report release calendar
- 上海黄金交易所延时行情:Au99.99
- 上海证券报·中国证券网黄金市场情绪陷入观望 静待美联储决议“终极信号”
- ReutersFed rate hike on Wednesday now likely, say economists
再查看 4 个来源
- ING ResearchGold’s correction prompts a forecast reset
- UBS CIOLook beyond rates to gold’s long-term support
- Investing.comANZ maintains a 12-month $5,400 gold target
- World Gold CouncilGold Market Commentary: August 2026
延伸阅读
了解这篇报道背后的概念
这份展望连接货币政策、美债收益率、美元和央行购金。以下 Academy 资源解释本周市场反应背后的关系。