
我們的判斷
本週預期區間 · 美元/盎司
下行風險後續仍有升息
上行潛力聯準會暗示暫停
最大催化劑聯準會利率決議 · 台灣時間 9月17日凌晨
近期行情回顧
9月14日至15日的國際金價一度跌破 $4,300;這是近期行情回顧,不是目前報價。現在回到約 $4,330 後,重點已轉為能否站穩這個位置。
此前的回落由更高的升息預期、強於預期的就業數據、油價帶來的通膨擔憂,以及超過 5.04% 的 10 年期美債殖利率共同推動;美元指數(DXY)也在約 99.6。8 月的強勢動能已被這輪重定價削弱,市場等待利率路徑給出下一條線索。
近期行情回顧
此前的國際金價讀數
以下為 9 月 14 日至 15 日的歷史讀數,不與頂部市場快照混用。
| 口徑 | 最新價 | 變動 |
|---|---|---|
| 倫敦現貨黃金(9/15) | $4,290.225/oz | 日內跌 0.18% |
| 倫敦現貨黃金(9/14 收盤) | $4,298.46/oz | -1.13%,失守 $4,300 |
黃金機制圖
本週是什麼在驅動黃金?
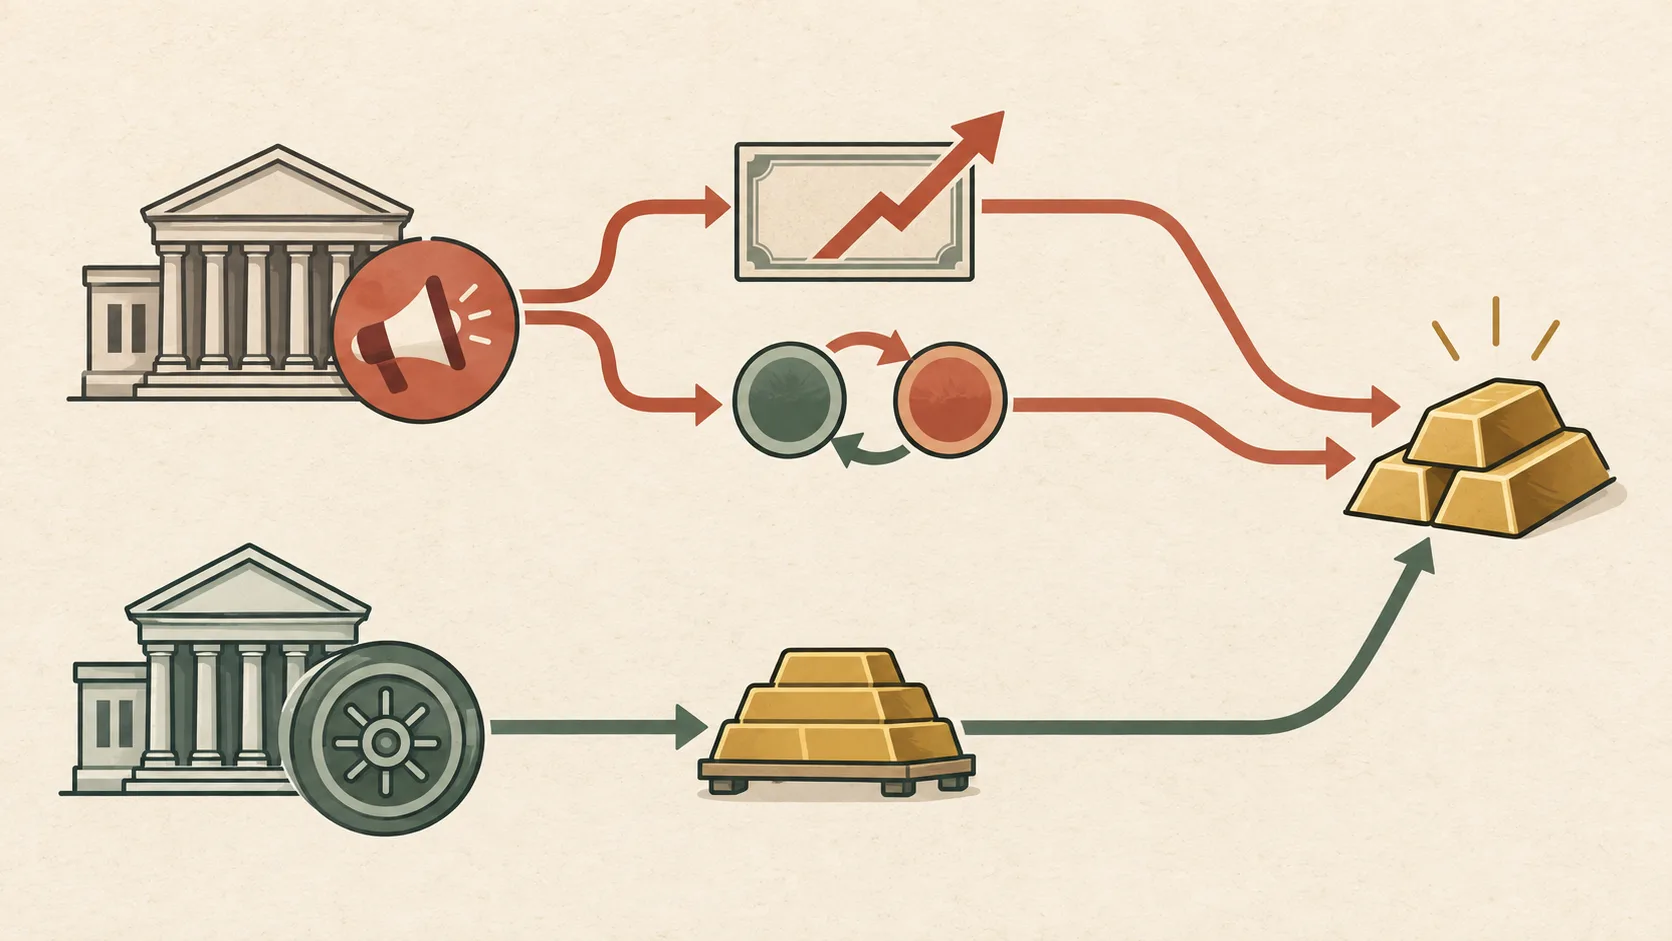
短線由殖利率和美元主導,中長期需求仍提供支撐。
結構性支撐
- 央行購金中國人民銀行 8月 +20 噸
- 地緣政治風險中東緊張局勢
- 能源價格擔憂油價推升通膨
短期壓力
- 10年期美債>5.04%
- 升息機率>92%
- DXY~99.6
更高的債券殖利率讓定存和債券變得更有吸引力,持有黃金的「機會成本」因此上升。而美元走強則讓非美國買家的購金成本增加。
但中長期需求支撐仍在。央行仍在持續增加黃金儲備,而地緣政治風險和能源價格擔憂也沒有消失。這些因素不會因為一次升息就不見,只是短線打不過殖利率的壓力。
聯準會到黃金的決策樹
下一步比這次升息更重要
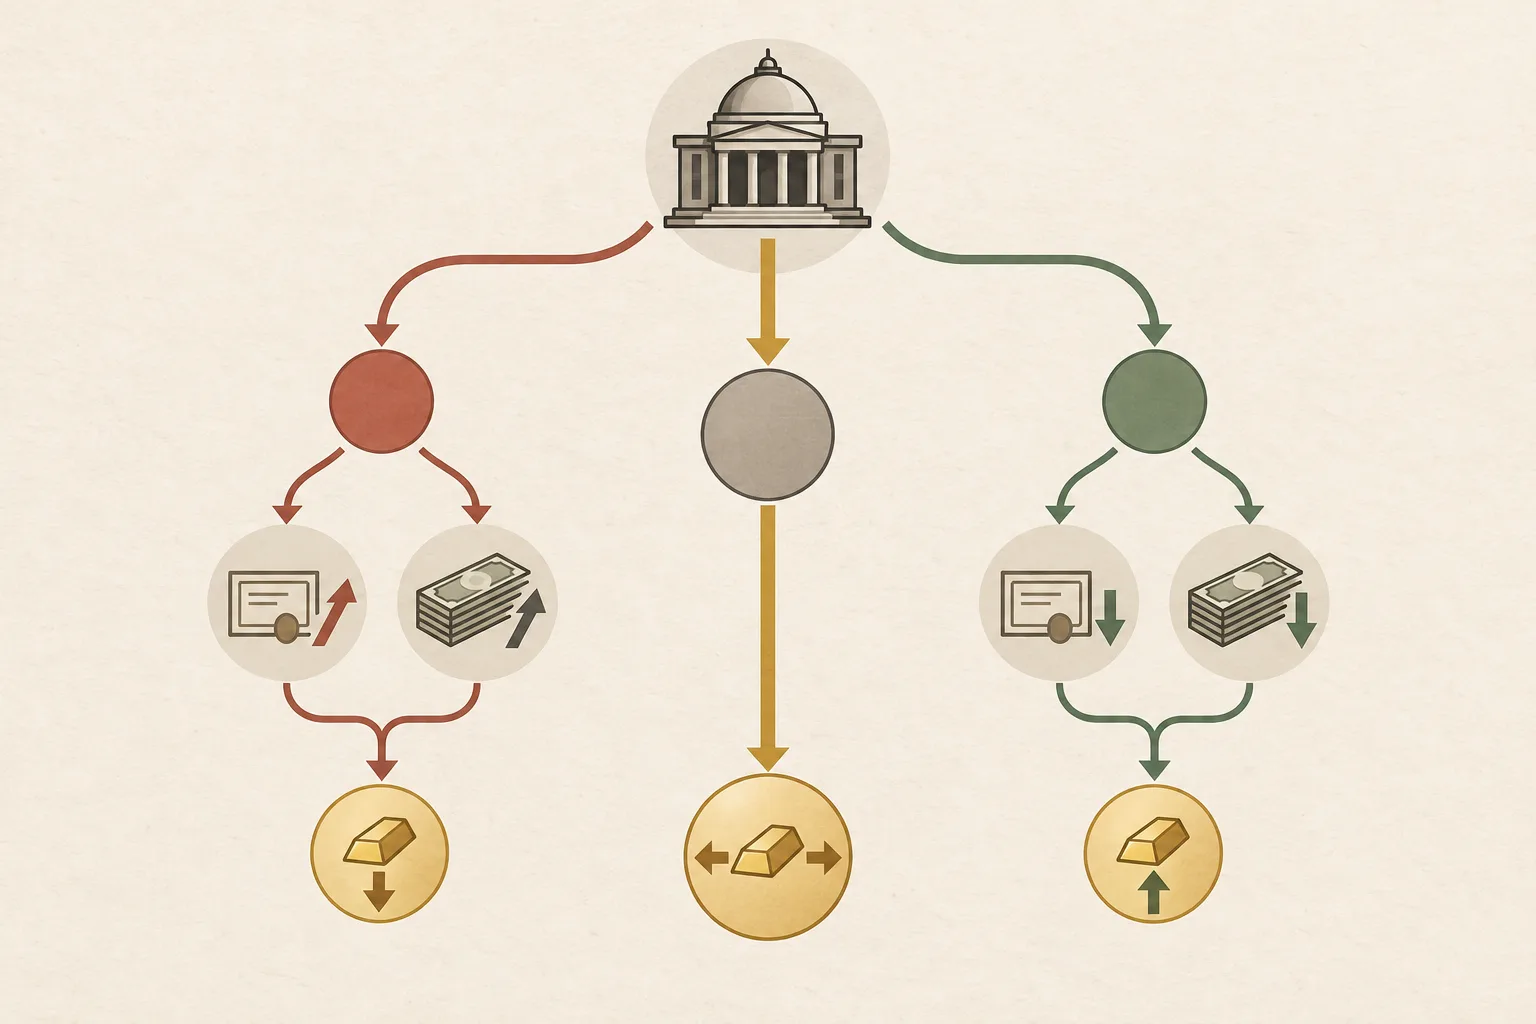
黃金反應的是意外,而不只是利率決議。
鷹派意外
- 點陣圖後續升息
- 殖利率↑
- 美元↑
升息 + 中性指引
- 25 基點約 92% 已定價
- 指引中性
- 黃金區間震盪
暫停信號
- 殖利率↓
- 美元↓
- 黃金↑
市場已為 25 基點升息作好準備,因此黃金更在意的是點陣圖和記者會如何改變未來利率路徑,而不是決議本身。台灣時間 9月17日 02:00 的決議與 02:30 的記者會,應當連在一起看。
假設投資人原先準備接受這次升息和之後兩次升息。若聯準會如期升息,卻暗示之後可能只需再升一次,預期的利率路徑就會下調:殖利率可能回落,黃金也可能反彈。這種「預期差」才是市場在交易的內容。
後續月份只是驗證這條路徑:下一次會議與數據若把「還要升幾次」的答案上調,黃金壓力才會延續;若指引偏鴿、殖利率和美元回落,金價才更容易向區間上沿修復。
學習機制
為什麼殖利率走高會壓制黃金
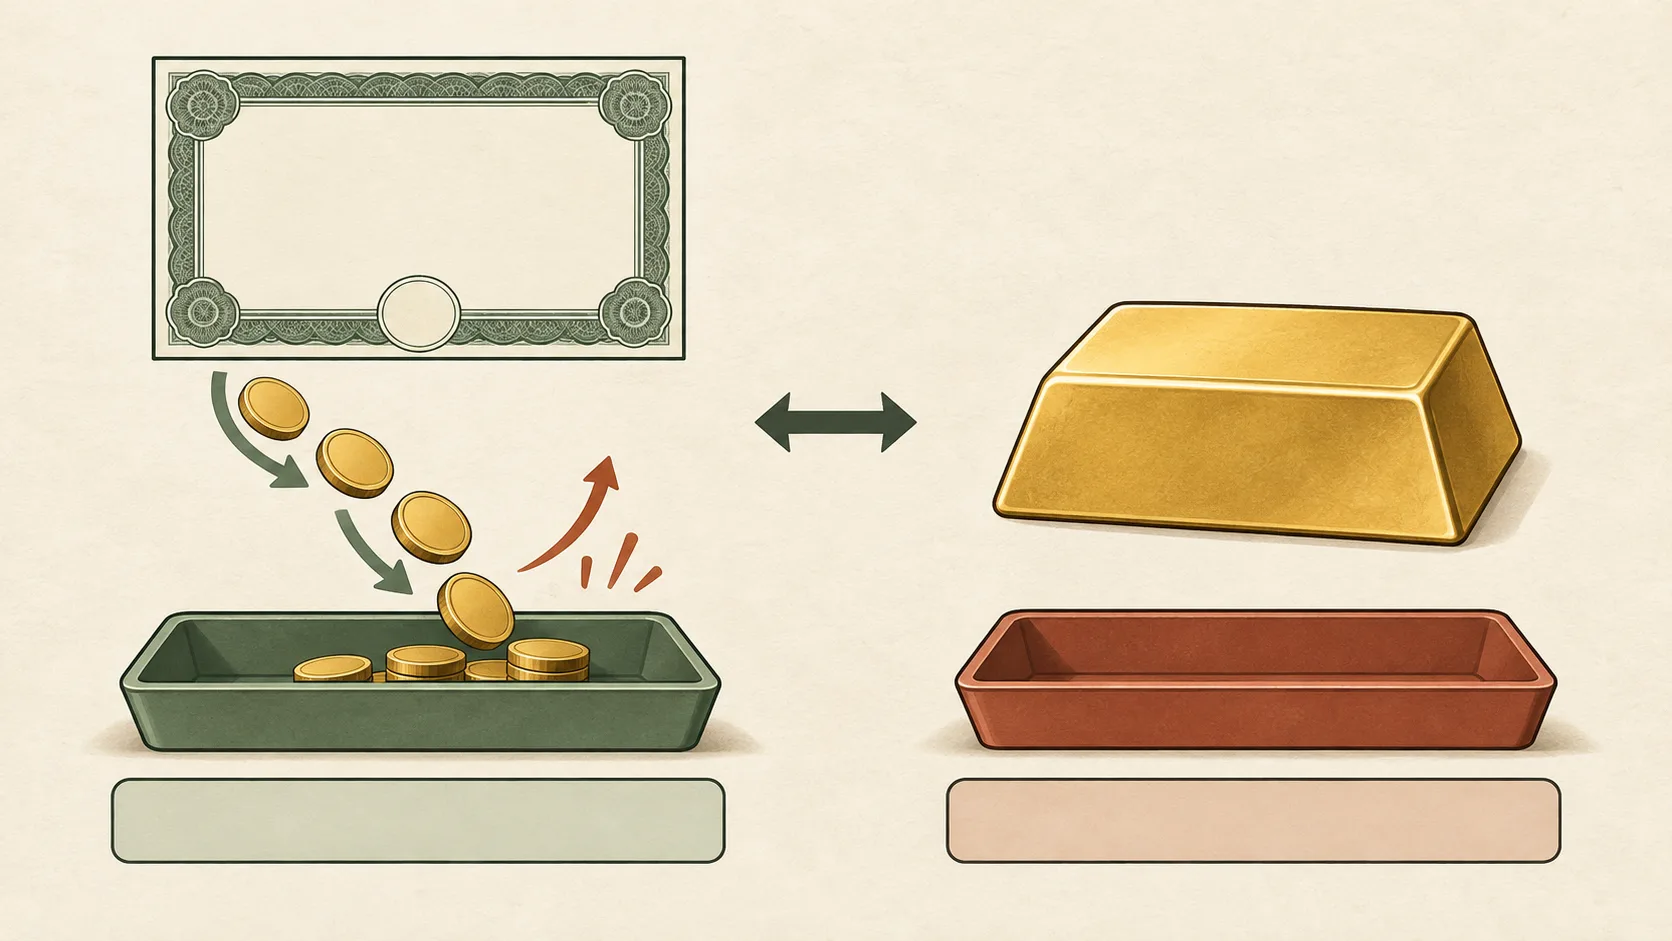
持有黃金的成本,也包括你在其他資產上放棄的收入。
黃金不產生固定利息。殖利率上升時,定存和債券更有吸引力,持有黃金的機會成本隨之上升。
例如,10,000 美元按 3% 年收益率一年產生 300 美元;按 5% 則產生 500 美元。多出的 200 美元,就是持有黃金的機會成本增加。
美元透過第二條路徑發揮作用:美元走強會提高其他貨幣買家購買美元計價黃金的成本,從而壓制新增需求。
| 假設本金 | 年收益率 | 一年後的利息 |
|---|---|---|
| $10,000 | 3% | $300 |
| $10,000 | 5% | $500 |
美元傳導路徑
- 美元走強
- 本幣計價成本上升
- 需求承壓
為什麼短線偏弱,但中期沒有同步轉空
短線偏弱的核心不是機構名單,而是付息資產的吸引力上升:升息預期抬高實質利率和持有黃金的機會成本,美元走強也會提高非美元買家的成本。ING 的 6 月觀點也說明這條傳導鏈:更高殖利率、更強美元和較弱 ETF 需求會構成近端壓力;UBS 則指出較高實質利率與強美元仍是近端逆風。
中期沒有同步轉空,原因是持續需求與短線資金處理的是不同時間尺度。UBS 與 ANZ 仍把央行購金、地緣風險與全球債務風險視為結構性支撐;這些是附帶條件的長期看法,不是本週的價格共識。
價格區間
MyTrade 區間與有目標價的機構預測
價格軸只展示明確給出數值目標的觀點;定性判斷保留在下方觀點表中。
- ANZ12個月目標 $5,400;結構性看漲
- MyTrade Academy本週基準區間,震盪偏弱
查看機構觀點詳情
| 機構 | 核心判斷 | 時間維度 |
|---|---|---|
| ING | 更高殖利率、更強美元和較弱 ETF 需求構成近端壓力,但央行需求等結構性支撐仍在。 | 6 月觀點/中期背景 |
| UBS | 較高實質利率與強美元構成近端逆風,但不改變中長期配置邏輯;價格走弱可作為建立策略性配置的機會。 | 中期至長期 |
| ANZ | 12個月目標 $5,400。中期結構性看漲(央行購金+全球債務風險),但聯準會緊縮轉向下短期承壓。 | 12個月 |
我們的基準情境
黃金本週在 $4,200–$4,500 區間交易,方向由聯準會決議決定。區間下沿接近 9 月初低點;區間上沿接近 8 月底收盤水平,需要鴿派意外才可能觸及。
我們預期聯準會升息 25 基點並保持看數據決定的說法。在這種情況下,金價在目前水平附近穩住——央行的結構性買盤有助於限制跌幅,但 5% 以上的殖利率形成天花板。這是 MyTrade Academy 的編輯判斷,不是機構共識,也不是已觀察到的交易區間。
什麼會改變判斷
台銀美元計價黃金存摺
下表是美元計價、每英兩的黃金存摺牌價,不是新台幣每公克牌價。從 9/4 到 9/14,客戶買入價從 $4,487.90 降至 $4,342.30,10 天內下跌了 $145.60(約 -3.2%)。
| 日期 | 銀行賣出(客戶買入價) | 銀行買入(客戶賣回價) | 買賣價差 |
|---|---|---|---|
| 9/14 | $4,342.30 | $4,304.90 | $37.40 |
| 9/11 | $4,372.45 | $4,334.75 | $37.70 |
| 9/4 | $4,487.90 | $4,449.30 | $38.60 |
| 9/1 | $4,446.25 | $4,408.00 | $38.25 |
美元計價與台幣報酬要分開看
「銀行賣出」是你買入黃金的價格,「銀行買入」是你賣回的價格;買賣價差是交易成本之一。美元計價存摺直接反映美元金價,但以新台幣衡量的持有結果還要看美元/台幣匯率。
例如,美元金價下跌、同時美元兌台幣上升時,匯率可以抵銷一部分跌幅;台幣升值時,同樣的美元金價換算成台幣會更低。因此應分開看美元金價和美元/台幣,不能用 DXY 取代美元/台幣來解釋台灣投資人的結果。
本週 · 台灣時間
美國零售銷售先於聯準會決議公布;週四晚間初請失業金人數提供下一次就業檢查。
美國零售銷售(8月)
20:30 · 消費力道是否會強化或緩和會前展望?
聯準會利率決議、SEP 與點陣圖
02:00 · 關注後續升息的政策指引。沃什主席記者會
02:30 · 留意下一步政策路徑的措辭。初請失業金人數
20:30 · 就業信號是否支持聯準會的表述?
下一項重大事件10月14日 · 美國 CPI(9月)下一個可能改變聯準會展望的通膨催化劑。
持續關注 · 央行儲備數據: 中國人民銀行按月披露。
來源
- Federal ReserveSeptember 2026 FOMC calendar
- FREDUnemployment Insurance Weekly Claims Report release calendar
- 臺灣銀行歷史黃金存摺牌價(美元計價)
- ReutersFed rate hike on Wednesday now likely, say economists
- ING ResearchGold’s correction prompts a forecast reset
再查看 3 個來源
- UBS CIOLook beyond rates to gold’s long-term support
- Investing.comANZ maintains a 12-month $5,400 gold target
- World Gold CouncilGold Market Commentary: August 2026
延伸閱讀
了解這篇報導背後的概念
這份展望連結貨幣政策、美債殖利率、美元和央行購金。以下 Academy 資源解釋本週市場反應背後的關係。